

О чем: Как HR-специалисту перестать защищаться от вопросов "Зачем мы тратим деньги на обучение?". Переход от красивых отчётов о посещаемости к реальной аналитике.
Ключевые блоки: Почему сотрудники не применяют навыки после курсов (проблема дизайна, а не людей). Как связать HR-метрики (часы обучения, оценки) с бизнес-метриками (конверсия, средний чек, текучесть).
Практикум: Готовый шаблон-матрица для самодиагностики L&D-процессов.
Как за полчаса найти "красные зоны", где обучение не приносит денег, и защитить бюджет на следующий год.
Для многих HR-директоров и руководителей отделов обучения (L&D) защита бюджета перед финансовым директором или собственником превращается в непростой разговор.
Собственник задаёт вполне логичный вопрос: "Продажи выросли? Средний чек увеличился? Если нет — зачем нам эти 500 часов? Я плачу людям за работу, а не за прохождение обучения".
Проблема классического T&D в том, что мы измеряем процесс (сколько людей зашло в обучение), а бизнес измеряет результат (сколько денег прибавилось в кассе). Чтобы перестать оправдываться за расходы на обучение, необходимо научиться связывать образовательные результаты с конкретными бизнес-задачами.
Почему сотрудники не применяют навыки после обучения
Одна из главных претензий руководителей к корпоративному обучению — отсутствие заметных изменений в работе сотрудников.
Компания проводит дорогой тренинг по продажам, участники высоко оценивают программу, успешно выполняют упражнения. Но уже через неделю менеджеры возвращаются к привычным скриптам и моделям поведения.
В таких ситуациях причину нередко ищут в самих сотрудниках: "Они не хотят меняться", "У них низкая мотивация", "Они недостаточно стараются".
Однако проблема далеко не всегда в людях. Часто она связана с тем, как спроектировано обучение и организовано применение новых навыков на рабочем месте.
Вот три распространённые причины, по которым знания остаются на слайдах презентации тренера.
1. Отсутствие моста между обучением и реальной работой.
Сотрудник узнал, как надо действовать, но у него нет подходящих инструментов, чтобы применить новый подход.
Например, вы научили менеджеров выявлять потребности клиента, но не предусмотрели, как фиксировать полученную информацию в CRM. В результате сотруднику приходится вести дополнительные записи, дублировать данные или возвращаться к привычной схеме работы. Новый навык оказывается неудобно применять, даже если человек понимает его пользу.
2. Противоречия между новыми требованиями и системой мотивации.
Вы научили менеджера проводить более глубокую диагностику потребностей клиента. Но руководитель по-прежнему оценивает его исключительно по количеству звонков.
Менеджер, который тратит больше времени на содержательный разговор с клиентом, рискует получить замечание за снижение активности. Возникает противоречие: на обучении от сотрудника требуют одного поведения, а в реальной работе поощряют другое. В такой ситуации ожидать устойчивого применения новых навыков сложно.
3. Эффект колеи: привычное поведение проще.
Даже полезные изменения требуют усилий. Старые способы работы привычны, понятны и не требуют постоянного внимания. Чтобы новый навык закрепился, сотруднику необходимы практика, обратная связь и поддержка руководителя. Если руководитель отдела продаж перестаёт обращать внимание на применение навыков уже на следующий день после тренинга, вероятность возвращения к прежним моделям поведения возрастает.
Поэтому внедрение новых навыков — это не только задача тренера или L&D-специалиста. Это совместная работа сотрудника, его непосредственного руководителя и тех, кто проектирует обучение.
Как связать HR-метрики с бизнес-метриками
Чтобы оценить эффективность обучения, необходимо связать его показатели с теми результатами, ради которых компания инвестирует в развитие сотрудников.
Обычно HR и бизнес оценивают эффективность с разных сторон.
HR-метрики:
- Количество часов обучения.
- Процент сотрудников, завершивших программы.
- Результаты проверочных заданий и тестирования.
- Оценки качества обучения участниками.
Бизнес-метрики:
- Конверсия из звонка в сделку.
- Средний чек.
- Текучесть персонала.
- Количество брака и операционных ошибок.
- Производительность сотрудников.
Проблема возникает, когда эти показатели существуют независимо друг от друга.
Например, HR отчитывается о том, что 95% сотрудников успешно прошли обучение, но не может ответить, изменились ли после этого их рабочие показатели.
Задача — выстроить логическую и измеримую связь между обучением, изменением поведения сотрудников и бизнес-результатом.
При этом важно различать совпадение показателей и доказанное влияние обучения.
Если продажи выросли после тренинга, это ещё не означает, что причиной роста стало именно обучение. На результат могли повлиять сезонность, маркетинговая активность, изменения цен или другие факторы.
Поэтому желательно сравнивать показатели до и после обучения, а по возможности — использовать контрольные группы.
Пример для отдела продаж
Возьмём группу менеджеров, которые прошли тренинг по экспертным продажам. Сравним их средний чек за месяц до обучения и через месяц после.
Допустим, средний чек вырос на 10%, а у сопоставимой группы сотрудников, которая тренинг не проходила, остался примерно на прежнем уровне.
Это уже серьёзный аргумент в пользу эффективности программы. Особенно если другие условия работы групп были сопоставимы и есть подтверждение, что менеджеры действительно начали применять новые техники.
Но для оценки финансового эффекта одного среднего чека недостаточно. Необходимо учитывать количество сделок, выручку, маржинальность и затраты на обучение.
Тогда вместо отчёта "Мы провели тренинг для 20 менеджеров" можно представить руководству более содержательный результат:
"После обучения менеджеры стали чаще применять техники выявления потребностей. В пилотной группе вырос средний чек, а расчёт дополнительной маржинальной прибыли показал положительный экономический эффект программы".
Так HR переходит от отчётности о проведённых мероприятиях к оценке реального влияния развития сотрудников на бизнес.
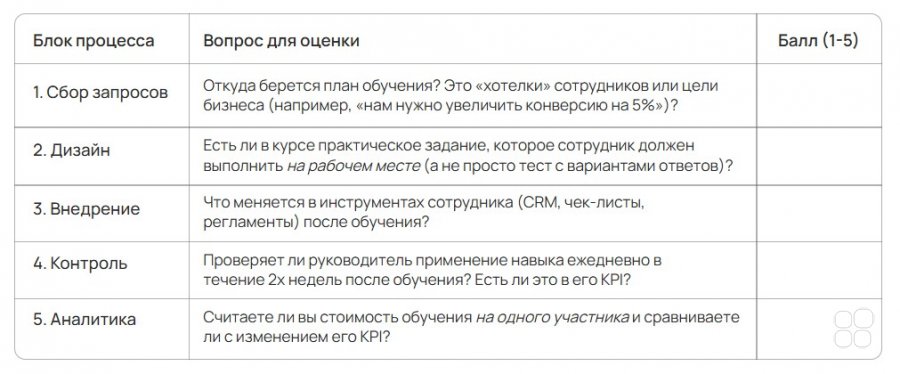
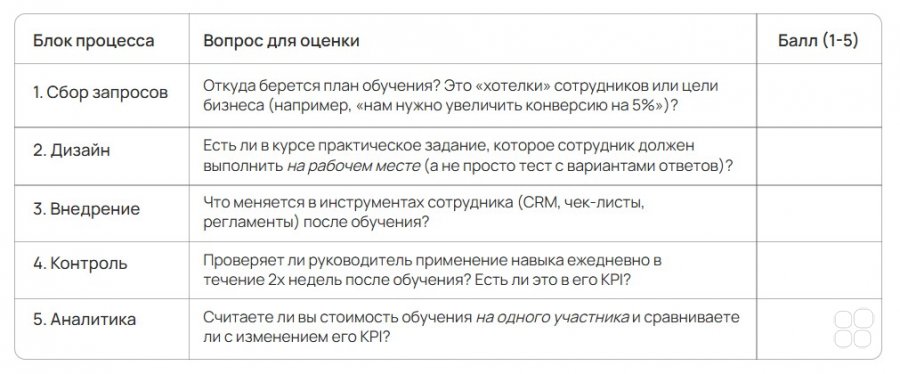
Практикум: Матрица самодиагностики L&D-процессов
Чтобы понять, на каком этапе корпоративное обучение теряет эффективность, используйте эту матрицу. Оцените каждый пункт по шкале от 1 до 5, где 1 — "совсем нет", а 5 — "идеально выстроено".
(См. фото Матрица самодиагностики L&D-процессов)
Интерпретация:
- Зоны 1–2 (Красная зона): Вы просто закупаете контент. Обучение ради обучения. Бизнес прав, когда ругается на бюджет.
- Зона 3 (Жёлтая зона): Вы стараетесь, но связь с реальностью теряется на этапе внедрения.
- Зоны 4–5 (Зелёная зона): Вы — бизнес-партнёр. Вы не учите, вы меняете поведение, которое приносит деньги.
Как защитить бюджет за полчаса
Для разговора с собственником или финансовым директором не всегда нужна объёмная презентация.
Гораздо важнее показать, какую проблему бизнеса вы решаете, как предлагаете действовать и по каким показателям будете оценивать результат.
Можно использовать простую структуру из четырёх шагов.
- Проблема (Бизнес-язык): "Сейчас у нас 30% новичков увольняются в первые 3 месяца. Каждый такой уход стоит нам 500 000 рублей (рекрутинг + потеря производительности). Убыток — X в квартал".
- Решение (Ваше действие): "Мы меняем систему онбординга. Вместо 10 часов лекций — 2 недели работы с наставником по чек-листу".
- Связка (Метрика): "В пилотной группе, где мы это внедрили, текучесть упала до 5%. Мы предотвратили уход 5 человек, сэкономив 2,5 миллиона рублей. Программа наставничества стоила нам 300 000 рублей".
- Запрос (Бюджет): "Чтобы масштабировать это на всех и сэкономить 10 миллионов в следующем году, нам нужно Y рублей на оплату наставников".
В этот момент вы перестаёте быть "HR, который просит денег на игрушки". Вы становитесь менеджером, который предлагает способ сэкономить или заработать деньги. А на такие предложения бизнесу всегда есть бюджет.